


Número Browse:0 Autor:editor do site Publicar Time: 2026-03-26 Origem:alimentado


No mercado fotovoltaico de março, o frio ainda não se dissipou e a indústria ainda aguarda uma verdadeira primavera.
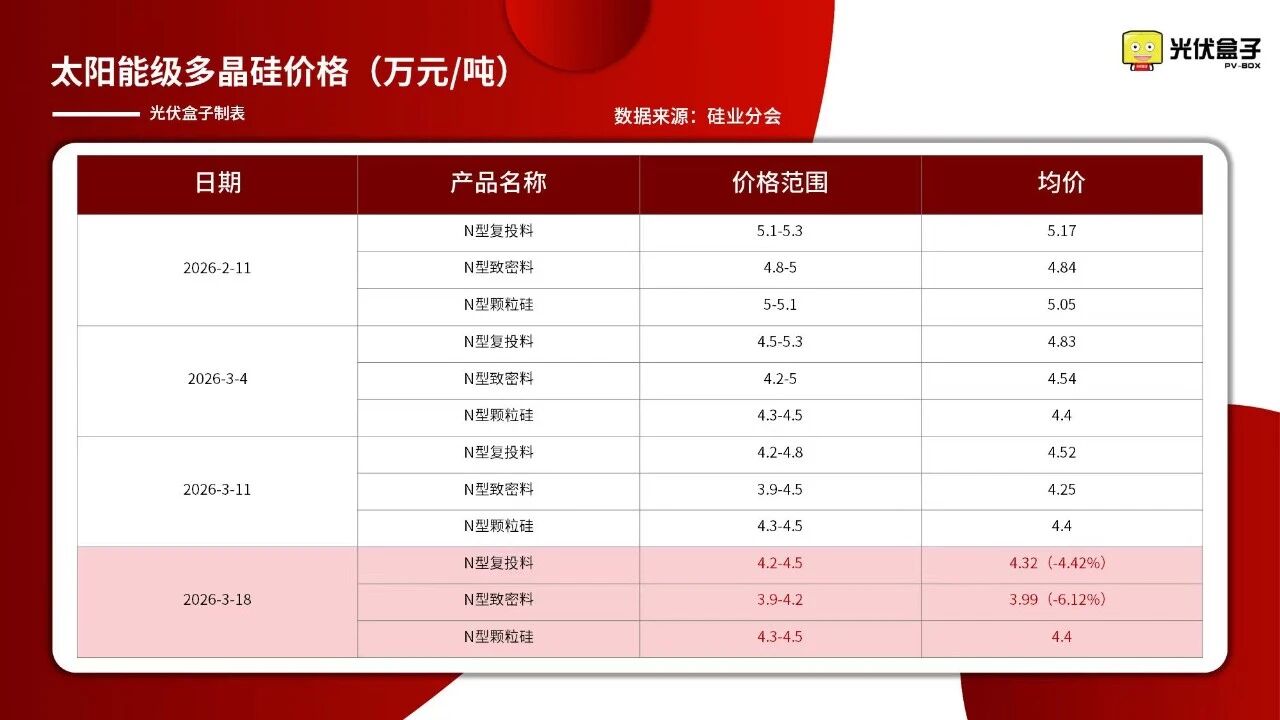
No dia 19 de março, a Filial da Indústria do Silício divulgou o preço dos materiais de silício, mostrando que os preços dos materiais refed do tipo N e dos materiais densos continuaram a diminuir, com quedas semanais atingindo 4,42% e 6,12% , respectivamente. Entre eles, o menor preço de transação de material denso do tipo N atingiu 39.000 yuans por tonelada , atingindo um mínimo recente. Especificamente, o preço médio de transação de materiais refed do tipo N foi de 43.200 yuans por tonelada, enquanto o preço médio de transação de silício granular tipo N permaneceu em 44.000 yuans por tonelada.
O segmento de wafer de silício também está sob pressão. De acordo com os dados do Mercado de Metais de Xangai em 24 de março, o preço dos wafers de silício 18X varia de 0,98 a 1,00 yuans por peça , o dos wafers de silício 210RN está entre 1,05 e 1,13 yuans por peça , e o dos wafers de silício 210N está na faixa de 1,25 a 1,33 yuans por peça . Os preços de venda de alguns produtos caíram abaixo da linha de custo caixa.
Quando o preço do material de silício cair novamente e os links upstream e downstream estiverem sob pressão contínua, a indústria fotovoltaica enfrentará uma nova rodada de testes mais severos em tal situação?
Por que os clientes downstream não esgotaram apesar do declínio contínuo nos custos?
Recentemente, o preço do material de silício continuou a diminuir, e o preço da prata também mudou a sua posição elevada e entrou num canal descendente. Além disso, devido à escalada dos conflitos militares no Médio Oriente, os preços globais da energia aumentaram acentuadamente. Do ponto de vista dos custos e da procura de substituição, este parece ser o período de janela para as empresas fotovoltaicas experimentarem um boom de mercado, mas a realidade não se desenvolveu como esperado.
A razão por trás disso deve ser atribuída, em primeiro lugar, aos níveis persistentemente elevados de estoques na indústria . A sobrecapacidade acumulada pela expansão desordenada ao longo dos últimos dois anos ainda está a ser digerida até hoje. De acordo com a análise do Ramo da Indústria do Silício, existem atualmente 10 empresas nacionais de polissilício em produção . A taxa média de funcionamento da indústria caiu para 35,5% , uma diminuição anual de 6,5 pontos percentuais.
Embora o lado da oferta tenha sido contraído passivamente, face à elevada pressão das existências, o efeito de apoio dos cortes na produção sobre os preços ainda foi significativamente enfraquecido. As empresas a montante são geralmente confrontadas com um impasse complicado: não estão a funcionar e a depreciação do equipamento e os custos de pessoal são constantemente perdidos. No entanto, iniciar a produção significa incorrer em perdas. Além disso, num mercado onde a oferta excede a procura, para conquistar quota de mercado, vender a preços baixos e em grandes volumes parece ser a única saída neste momento.
Quando a situação difícil do lado da oferta é transmitida ao lado da procura, a situação também não é optimista. Os segmentos downstream de células solares e módulos foram afetados pela fraca demanda por instalações de terminais, e a intenção de compra permaneceu baixa. A maioria das empresas concentra-se principalmente na reposição de estoques para necessidades essenciais. O mercado de wafer de silício tem visto transações lentas e consumo de estoque lento.
No mercado interno, o progresso dos projetos de usinas fotovoltaicas terrestres em grande escala geralmente ficou para trás este ano. O atraso na emissão de indicadores de ligação à rede, a extensão do processo de aprovação de fundos e a ocorrência frequente de problemas de conformidade fundiária levaram ao adiamento forçado de um grande número de projectos. A taxa de funcionamento de algumas empresas da cadeia industrial permanece num nível baixo.
O mercado externo também não conseguiu fornecer um apoio eficaz. Do ponto de vista dos dados de exportação, em comparação com o mesmo período de 2025, a escala de exportação de materiais de silício, pastilhas de silício e baterias nos primeiros dois meses deste ano não mudou muito, com o valor médio mensal das exportações permanecendo basicamente o mesmo ou diminuindo parcialmente. No segmento de componentes, o valor das exportações em janeiro e fevereiro foi de 11,212 bilhões de yuans e 11,268 bilhões de yuans , respectivamente, e o volume de exportações foi de 37,9275 milhões e 34,1501 milhões , respectivamente, ambos mostrando um declínio significativo.
Por um lado, o inventário acumulado no mercado europeu na fase inicial não foi totalmente digerido e os importadores têm pouca vontade de reabastecer os seus stocks. Por outro lado, no canal de queda contínua dos preços, o mercado fotovoltaico também tem mostrado uma mentalidade de ' comprar quando os preços estão subindo, mas não quando estão caindo '. Os compradores estrangeiros tendem a guardar o seu dinheiro e esperar para ver, à espera de um espaço de negociação mais favorável.
Tanto a procura nacional como a internacional são lentas, tornando difícil para os fornecedores a montante aumentarem as aquisições substanciais, mesmo que baixem os seus preços. Como resultado, quanto mais o preço do material de silício cai, mais o mercado espera para ver. Quanto mais o mercado espera para ver, mais o preço do material de silício cai. O upstream da indústria fotovoltaica está preso em um ciclo inquebrável.
Com a aproximação da janela de restituição de impostos, os materiais de silício podem parar de cair?
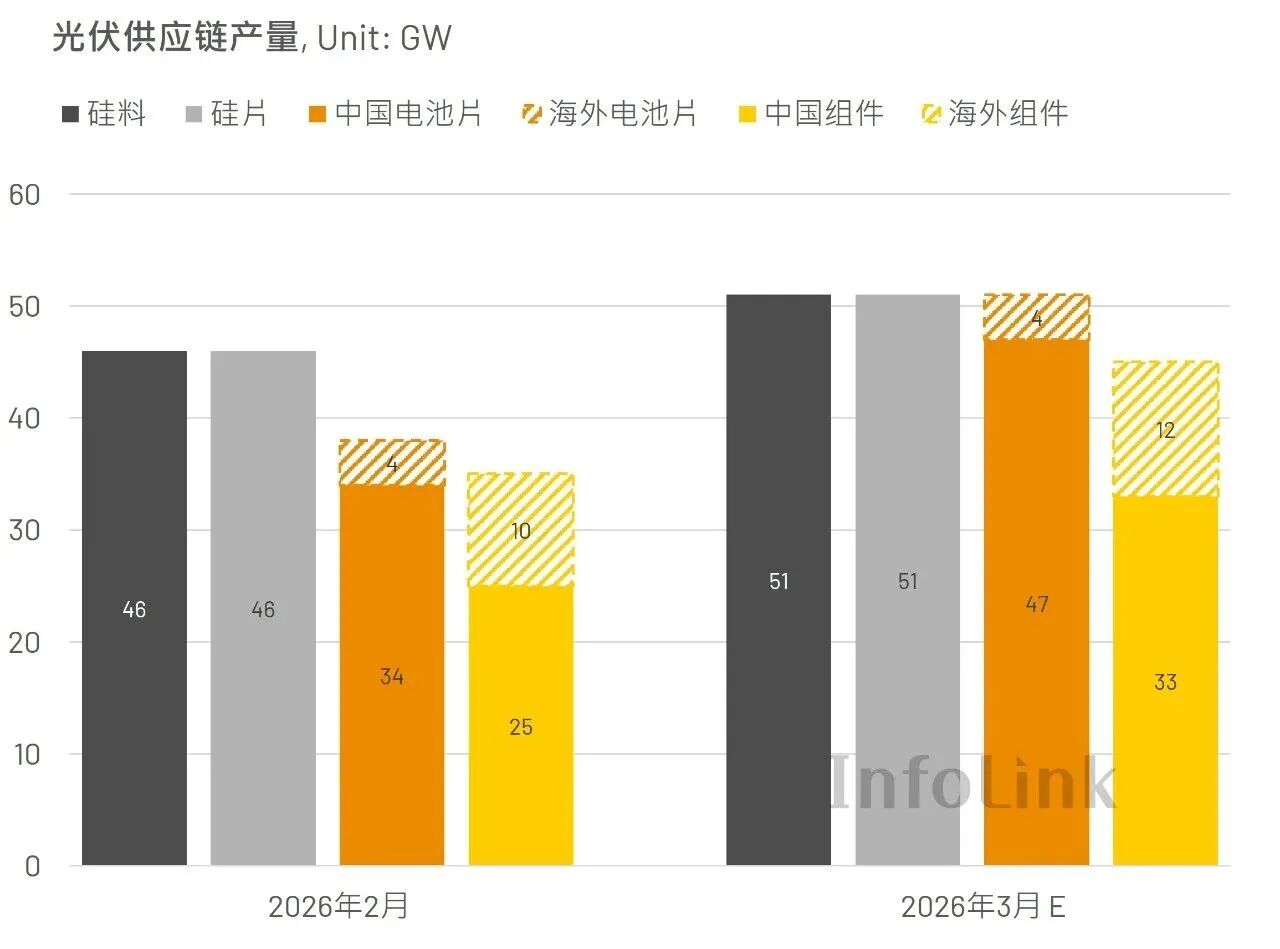
De acordo com a última previsão da InfoLink, com a aproximação de março, as expectativas de programação de produção para todos os elos da cadeia da indústria fotovoltaica estão geralmente aumentando. Em termos de material de silício, espera-se que a produção em março aumente ligeiramente em aproximadamente 12% em relação a fevereiro. A produção total é estimada em 97,3 mil toneladas, das quais a contribuição interna é de cerca de 90,3 mil toneladas.
No setor de wafer de silício, espera-se que a produção esperada em março aumente significativamente para aproximadamente 51 GW . A recuperação no segmento de componentes é particularmente notável. O cronograma de produção para março deverá ficar entre 44 e 45 GW, representando um aumento mês a mês de aproximadamente 28% a 29%. Entre eles, os cronogramas de produção nacional aumentaram para 32 a 33 GW.
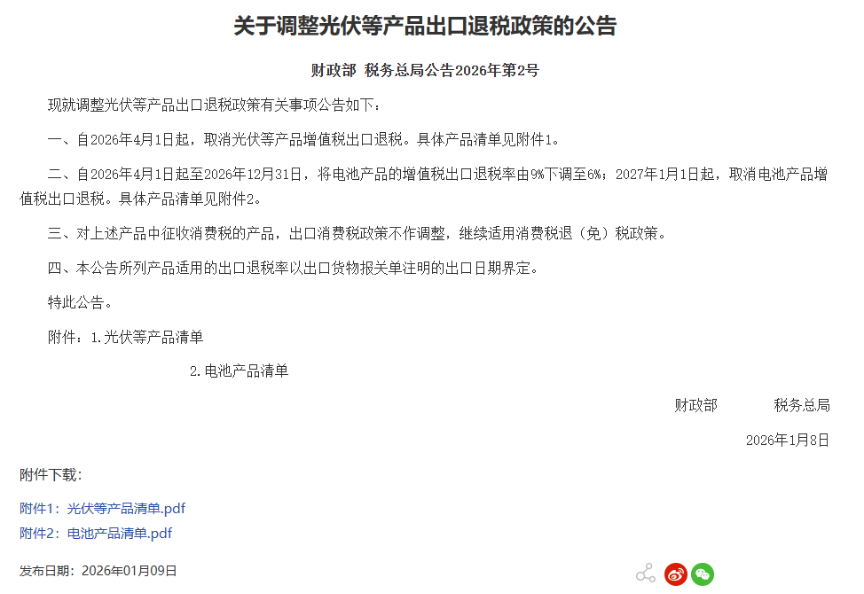
A força motriz mais direta por trás desta rodada de produção altista é o próximo dia 1º de abril. No início deste ano, o estado divulgou um comunicado informando que a partir de 1º de abril os descontos à exportação de produtos fotovoltaicos seriam totalmente abolidos. Para as empresas fotovoltaicas, tornou-se uma tarefa urgente enviar as mercadorias no último período de janela.
No entanto, este aumento de curto prazo na programação da produção é mais um esforço auto-impulsionado pelas empresas para aproveitar a janela política do que um aumento substancial nas encomendas terminais . A demanda não acompanhou o ritmo. O ajuste do ritmo de produção pode realmente impedir o declínio e estabilizar o mercado de materiais de silício? Receio que seja muito difícil.
Outro factor que não pode ser ignorado é que um modelo especial de produção por contrato está a espalhar-se silenciosamente de baixo para cima na cadeia industrial. O modelo tradicional de fabricação por contrato geralmente envolve fábricas de componentes que fornecem matérias-primas e confiam a empresas de baterias ou wafers de silício para processá-las, com estas últimas ganhando taxas de processamento. Em contraste, a atualmente popular fabricação por contrato reverso é completamente diferente. O fabricante contratado compra matérias-primas por conta própria para concluir a produção e depois vende os produtos acabados para fábricas de componentes ou fábricas de células. Este modelo significa que os riscos de flutuações nos preços das matérias-primas e excesso de estoque são totalmente transferidos para os fabricantes contratados.
Tomemos como exemplo uma determinada empresa de componentes. Ela pode terceirizar o estoque de material de silício em suas mãos para ser processado em pastilhas de silício e, em seguida, consumi-lo através de sua própria capacidade de produção de células solares e, finalmente, fabricar componentes para vendas externas. Desta forma, não só o inventário foi transferido, mas também as perdas de queda de preços causadas pela queda de preços foram completamente evitadas.
Há também uma certa empresa de componentes que vende suas pastilhas de silício para fabricantes de células solares, confiando-lhes a produção de células solares em seu nome, e depois as recompra. Desta forma, as empresas componentes não só reduzem a ocupação do fluxo de caixa, mas também não precisam arcar com o risco de depreciação dos estoques causada pela queda nos preços das pastilhas de silício.
Quanto às empresas que estão dispostas a aceitar pedidos de OEM, isso ocorre principalmente por desamparo nos bastidores. Durante a recessão do setor, ter encomendas significa que a linha de produção pode funcionar, com receitas e volume de negócios, e só então pode haver uma conta nos livros. Mesmo que o lucro seja escasso ou tão fino quanto um pedaço de papel, ainda é muito melhor do que a situação de interrupção da produção. Este modelo, até certo ponto, esconde a verdadeira contradição entre oferta e procura e também priva as empresas do sentido de urgência para cortar voluntariamente a produção.
Terceiro, a luta contra a concorrência interna é um tema bem discutido, mas a sua implementação real ainda tem um longo caminho a percorrer
Recentemente, a Comissão Nacional de Desenvolvimento e Reforma divulgou o 'Relatório sobre a Implementação do Plano Nacional de Desenvolvimento Económico e Social 2025 e o Projecto do Plano Nacional de Desenvolvimento Económico e Social 2026', afirmando claramente que devem ser intensificados esforços para rectificar a concorrência desordenada e irracional em áreas-chave como a energia fotovoltaica , reforçar a supervisão e gestão da qualidade dos produtos e promover a recuperação dos preços de produtos como o polissilício e as pastilhas de silício. Esta é mais uma afirmação feita por departamentos competentes contra a “concorrência interna” na indústria fotovoltaica desde o ano passado.
O sinal político foi novamente esclarecido, mas a reacção do mercado ao mesmo tem sido relativamente calma. Olhando para trás, para o ano passado, desde as reuniões autodisciplinadas de corte de produção organizadas por associações industriais até à iniciativa conjunta das principais empresas para controlar a capacidade de produção, e depois às repetidas orientações dos departamentos relevantes, o apelo à 'anti-involução' nunca cessou. No entanto, após cada rodada de anúncios, a situação ideal é que o preço se estabilize brevemente e depois continue a cair. E isto também parece ter formado uma espécie de inércia: quanto mais se grita para parar o declínio, mais difícil é pará-lo.
Por que é que a campanha “anti-involução” é sempre só conversa e nenhuma ação? A causa profunda reside no facto de as contradições estruturais dentro da indústria ainda não terem sido resolvidas. Nos últimos anos, a entrada excessiva de capitais levou a um enorme volume de excesso de capacidade. Mesmo que as empresas líderes assumam a liderança no corte da produção, as empresas de segundo e terceiro níveis ainda optam por cerrar os dentes e produzir para manter o fluxo de caixa e a quota de mercado. A contração do lado da oferta dificulta a formação de sinergia. Ninguém está disposto a ser o primeiro a desistir, temendo desistir do mercado.
O que é mais crucial é que o foco da competição de mercado hoje em dia já não é quanto lucro pode ser obtido, mas sim quem pode durar mais tempo. Quando o preço cai abaixo do custo caixa, as empresas ainda optam por operar. Esta não é uma decisão comercial racional, mas é motivada por múltiplos factores, tais como pressão de fluxo de caixa, renovação de crédito bancário e avaliação de emprego do governo local. Parar a produção significa perder tudo, mas persistir na produção pelo menos ainda tem a possibilidade de reverter a situação. Esse tipo de jogo do dilema do prisioneiro faz com que qualquer autodisciplina unilateral pareça extremamente frágil.
A intervenção a nível político injectou, sem dúvida, uma forte dose de confiança na indústria. Mas para alcançar verdadeiramente a estabilização e recuperação dos preços, o que é necessário não são apenas instruções administrativas, mas também uma reconstrução substantiva da relação entre oferta e procura. Somente quando a capacidade de produção atrasada for acelerada para ser eliminada, a concentração da indústria for ainda mais reforçada e as empresas deixarem de competir em preço para competirem em tecnologia e qualidade, a indústria fotovoltaica poderá realmente sair do círculo vicioso de que quanto mais trabalham, mais perdas sofrem.
